
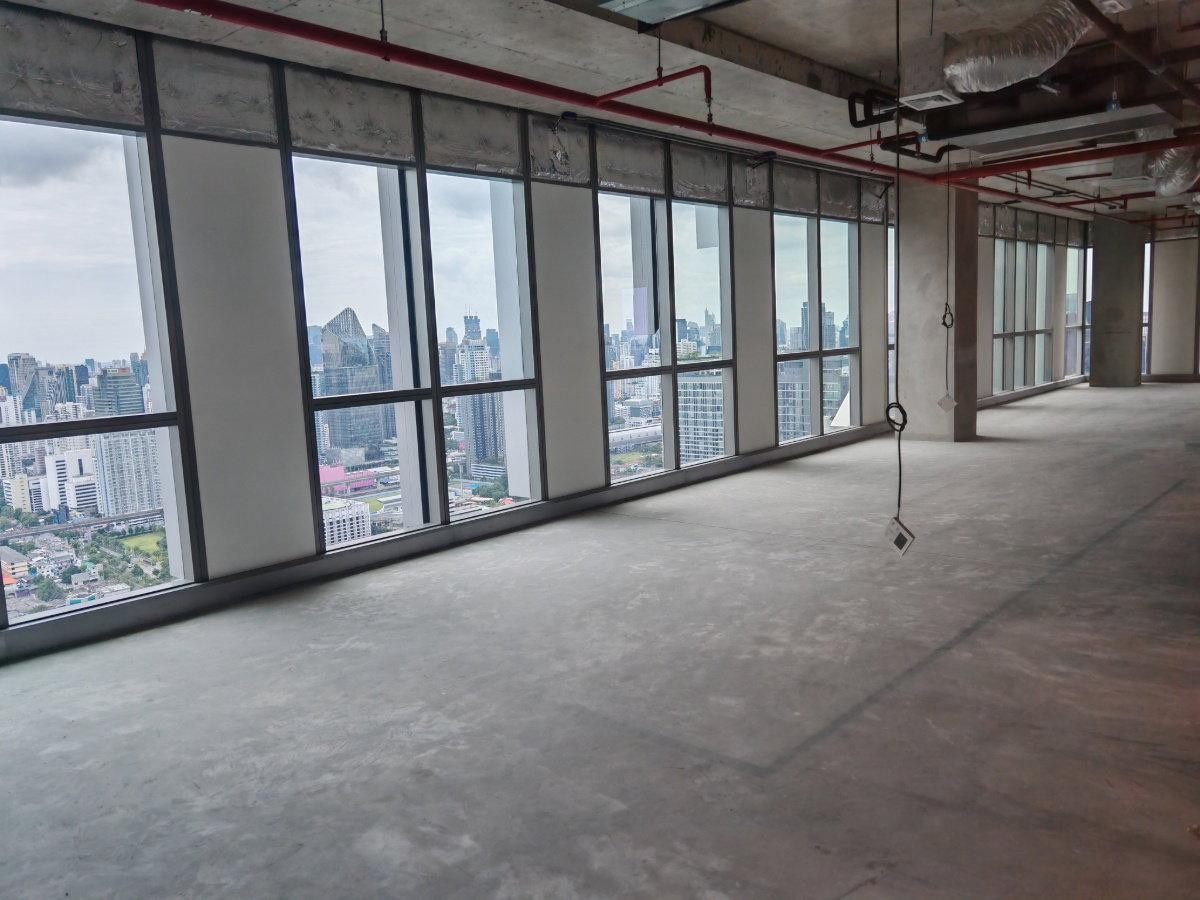
ตลาดสำนักงานให้เช่าในกรุงเทพฯ กำลังเผชิญโจทย์ใหญ่ เมื่อการแข่งขันแย่งชิงผู้เช่ารุนแรงขึ้น แม้ไม่มีอาคารสำนักงานใหม่เปิดเพิ่มในไตรมาส 3 ปี 2569 แต่พื้นที่ว่างในกลุ่มสำนักงานเกรด A ย่านศูนย์กลางธุรกิจ (CBD) กลับขยับขึ้นแตะ 23.5% สะท้อนว่าการเพิ่มพื้นที่ใหม่ไม่ใช่ปัจจัยเดียวที่กำหนดทิศทางตลาดอีกต่อไป
ขณะเดียวกัน พฤติกรรมองค์กรเปลี่ยนไปอย่างชัดเจน ทั้งการควบคุมต้นทุน การเลือกเช่าพื้นที่ให้เหมาะกับจำนวนพนักงาน และการย้ายไปสู่อาคารที่มีคุณภาพสูงกว่า ส่งผลให้เจ้าของอาคารต้องปรับกลยุทธ์เพื่อรักษาฐานผู้เช่า ตั้งแต่การเจรจาค่าเช่า การให้สิทธิประโยชน์ ไปจนถึงการลงทุนปรับปรุงพื้นที่ให้พร้อมใช้งาน
ข้อมูลจาก Cushman & Wakefield ประเทศไทย ระบุว่า ไตรมาส 3 ปี 2569 อัตราพื้นที่ว่างของสำนักงานเกรด A ในย่าน CBD กรุงเทพฯ เพิ่มขึ้นจาก 22.8% ในไตรมาสก่อนหน้า เป็น 23.5% แม้ไม่มีอาคารสำนักงานใหม่เปิดให้บริการในช่วงดังกล่าว
ส่วนค่าเช่าเฉลี่ยรวมค่าบริการลดลงเล็กน้อยจาก 943 บาท เหลือ 941 บาทต่อตารางเมตรต่อเดือน ตัวเลขดังกล่าวสะท้อนภาพตลาดที่ยังมีแรงกดดัน และผู้เช่ามีโอกาสต่อรองเงื่อนไขได้มากขึ้น
1. รัชดา–พระรามเก้า เปิดศึกชิงผู้เช่า เจ้าของอาคารเร่งอัดโปรโมชันสู้
รัชดา–พระรามเก้า อีกหนึ่งทำเลสำนักงานสำคัญของกรุงเทพฯ กำลังเผชิญโจทย์ใหญ่ในการรักษาผู้เช่า ท่ามกลางการแข่งขันที่เข้มข้นขึ้นและทางเลือกของผู้เช่าที่มีมากกว่าเดิม โดยเฉพาะเมื่ออาคารสำนักงานรุ่นใหม่เข้ามาแย่งชิงลูกค้าองค์กร ขณะที่ผู้เช่าเองก็หันมาให้ความสำคัญกับความคุ้มค่าของพื้นที่และต้นทุนในระยะยาวมากขึ้น
เกมในตลาดจึงไม่ได้วัดกันแค่ค่าเช่าต่อตารางเมตร แต่รวมถึงเงื่อนไขสัญญา ระยะเวลาปลอดค่าเช่า งบสนับสนุนการตกแต่ง และความพร้อมของอาคารที่จะเข้าใช้งานได้ทันที สำหรับเจ้าของตึกที่มีพื้นที่เหลือ การปล่อยห้องว่างไว้นานย่อมหมายถึงรายได้ที่หายไป จึงมีแรงจูงใจให้เร่งเจรจาและเสนอเงื่อนไขที่ดึงดูดผู้เช่ามากขึ้น
อย่างไรก็ตาม สถานการณ์ของแต่ละอาคารยังแตกต่างกันตามทำเล อายุอาคาร มาตรฐานการให้บริการ และระดับค่าเช่า จึงยังไม่ควรสรุปว่าทั้งย่านมีผู้เช่าเหลือเพียง 30–40% หรือเจ้าของอาคารต้องลดค่าเช่าถึงครึ่งหนึ่งเหมือนกันทั้งหมด สิ่งที่ต้องจับตาคือ อาคารใดสามารถรักษาฐานผู้เช่าไว้ได้ และอาคารใดจำเป็นต้องปรับกลยุทธ์ครั้งใหญ่เพื่อแข่งขันในตลาดที่ผู้เช่ามีอำนาจต่อรองเพิ่มขึ้น
2. บางนาโจทย์ท้าทาย ทำเลอย่างเดียวไม่พอ ต้องตอบโจทย์ต้นทุนองค์กร
พื้นที่สำนักงานในโซนบางนาและแนวถนนบางนา–ตราดมีข้อได้เปรียบด้านการเชื่อมต่อพื้นที่อุตสาหกรรม เส้นทางคมนาคม และการรองรับองค์กรที่ต้องการพื้นที่ขนาดใหญ่ แต่การดึงดูดผู้เช่าในภาวะที่หลายบริษัทควบคุมต้นทุนอย่างเข้มงวดก็ไม่ใช่เรื่องง่าย
การตัดสินใจย้ายสำนักงานไม่ได้ขึ้นอยู่กับค่าเช่าเพียงอย่างเดียว เพราะองค์กรต้องคำนึงถึงการเดินทางของพนักงาน การติดต่อคู่ค้าและลูกค้า รวมถึงต้นทุนการย้ายสำนักงานและการตกแต่งพื้นที่ใหม่
เจ้าของอาคารจึงต้องทำให้ผู้เช่าเห็นความคุ้มค่าที่ชัดเจน ทั้งด้านราคา คุณภาพอาคาร ที่จอดรถ ระบบขนส่ง และสิ่งอำนวยความสะดวก หากอาคารมีข้อได้เปรียบด้านต้นทุนแต่ไม่ตอบโจทย์การเดินทางหรือรูปแบบการทำงาน ก็อาจเสียโอกาสให้กับคู่แข่งได้เช่นกัน
สำหรับตัวเลขที่ระบุว่าอัตราการเช่าในบางนาอยู่ที่ประมาณ 70% และค่าเช่าอาคารเกรด C ลดลงเหลือ 300 บาทต่อตารางเมตรต่อเดือน ยังต้องตรวจสอบข้อมูลรายอาคารและช่วงเวลาประกอบก่อนนำมาใช้เป็นตัวแทนของตลาดทั้งย่าน
3. อาคารพรีเมียมเดินหน้า Flight-to-Quality ส่วนตึกเก่าต้องเร่งปรับตัว
อีกหนึ่งเทรนด์สำคัญของตลาดสำนักงานคือ Flight-to-Quality หรือการที่องค์กรเลือกย้ายไปยังอาคารที่มีคุณภาพสูงขึ้น แม้ต้องจ่ายค่าเช่าแพงกว่า แต่ได้พื้นที่ทำงานที่มีประสิทธิภาพ ระบบอาคารทันสมัย สิ่งอำนวยความสะดวกครบ และสภาพแวดล้อมที่เหมาะกับการทำงานของพนักงาน
อาคารสำนักงานรุ่นใหม่จึงมีโอกาสดึงดูดผู้เช่าที่ให้ความสำคัญกับคุณภาพและภาพลักษณ์องค์กร ขณะที่อาคารเดิมต้องประเมินว่าควรลงทุนปรับปรุงส่วนใดเพื่อเพิ่มความสามารถในการแข่งขัน ตั้งแต่ระบบปรับอากาศและลิฟต์ ไปจนถึงพื้นที่ส่วนกลางและการใช้พลังงานอย่างมีประสิทธิภาพ
อีกกลยุทธ์ที่เจ้าของอาคารนำมาใช้คือการเสนอพื้นที่แบบพร้อมเข้าใช้งาน หรือ Fully Fitted Office เพื่อลดภาระการลงทุนเริ่มต้นของผู้เช่า โดยเฉพาะบริษัทที่ต้องการย้ายสำนักงานโดยไม่ต้องเสียเวลาและงบประมาณตกแต่งจำนวนมาก
ขณะที่อาคารสำนักงานระดับพรีเมียมในโครงการขนาดใหญ่ เช่น วัน แบงค็อก และดุสิต เซ็นทรัล พาร์ค สะท้อนการแข่งขันของตลาดที่ให้ความสำคัญกับคุณภาพอาคารและสิ่งอำนวยความสะดวกมากขึ้น อย่างไรก็ตาม ค่าเช่าที่สูงกว่าไม่ได้รับประกันว่าจะมีผู้เช่าเต็มทุกพื้นที่ เพราะยังขึ้นอยู่กับความต้องการจริงและเงื่อนไขทางธุรกิจของแต่ละองค์กร
4. ซัพพลายใหม่กว่า 6 แสน ตร.ม. จับตาแรงกดดันระยะกลาง
โจทย์สำคัญที่ตลาดสำนักงานต้องติดตามคือพื้นที่ใหม่ที่กำลังทยอยเข้าสู่ตลาดในอนาคต
Cushman & Wakefield ประเมินว่า ในช่วงปี 2569–2574 จะมีพื้นที่สำนักงานใหม่เข้าสู่ตลาดกรุงเทพฯ ประมาณ 616,128 ตารางเมตร โดยราว 55% เป็นสำนักงานเกรด A ในย่าน CBD
หากพื้นที่ใหม่เข้าสู่ตลาดในช่วงที่ความต้องการเช่ายังไม่ฟื้นตัวเพียงพอ การแข่งขันระหว่างเจ้าของอาคารก็มีแนวโน้มเข้มข้นขึ้น โดยเฉพาะอาคารที่มีพื้นที่ว่างสะสมหรือมีข้อจำกัดด้านคุณภาพและสิ่งอำนวยความสะดวก
ในสถานการณ์เช่นนี้ การลดค่าเช่าเพียงอย่างเดียวอาจไม่ใช่คำตอบ เจ้าของอาคารอาจต้องเพิ่มสิทธิประโยชน์ เช่น ให้ระยะเวลาปลอดค่าเช่า สนับสนุนงบตกแต่งพื้นที่ ปรับเงื่อนไขสัญญา หรือพัฒนาบริการเพิ่มเติม เพื่อให้ข้อเสนอมีความน่าสนใจเมื่อเทียบกับคู่แข่ง
อย่างไรก็ตาม ตัวเลขพื้นที่ใหม่เป็นการคาดการณ์อุปทานในอนาคต ไม่ได้หมายความว่าพื้นที่ทั้งหมดจะเข้าสู่ตลาดพร้อมกัน หรือจะกลายเป็นพื้นที่ว่างทั้งหมด ผลกระทบจริงจะขึ้นอยู่กับกำหนดการเปิดโครงการ การเติบโตของความต้องการเช่า และความสามารถในการดึงดูดผู้เช่าของแต่ละอาคาร
5. แนวโน้มตลาดออฟฟิศ ใครปรับตัวเร็วมีโอกาสรักษาผู้เช่าได้มากกว่า
ในระยะสั้น ตลาดสำนักงานกรุงเทพฯ มีแนวโน้มแข่งขันกันด้วยเงื่อนไขการเช่ามากขึ้น ผู้เช่าที่กำลังต่อสัญญาหรือมองหาพื้นที่ใหม่อาจมีทางเลือกในการเปรียบเทียบอาคารและเจรจาสิทธิประโยชน์ได้มากกว่าเดิม
ส่วนเจ้าของอาคารต้องให้ความสำคัญกับการรักษาผู้เช่าปัจจุบันควบคู่กับการหาผู้เช่ารายใหม่ เพราะพื้นที่ว่างที่ยืดเยื้อหมายถึงรายได้ค่าเช่าที่หายไป ขณะที่ยังมีต้นทุนดูแลอาคารและค่าใช้จ่ายดำเนินงานอย่างต่อเนื่อง
ในระยะกลาง ทิศทางตลาดจะขึ้นอยู่กับสองปัจจัยสำคัญ ได้แก่ ความสามารถในการดูดซับพื้นที่ว่างที่มีอยู่ และจังหวะการเข้าสู่ตลาดของอาคารใหม่ หากความต้องการเช่าฟื้นตัวได้ต่อเนื่อง ตลาดก็มีโอกาสค่อย ๆ ปรับสมดุล แต่หากองค์กรยังลดพื้นที่ทำงานหรือควบคุมต้นทุนต่อไป อาคารบางกลุ่มอาจต้องใช้เวลานานขึ้นในการหาผู้เช่า
สำหรับผู้เช่า ช่วงเวลานี้อาจเป็นโอกาสในการต่อรองค่าเช่าและเงื่อนไขสัญญาให้เหมาะสมกับธุรกิจ ขณะที่เจ้าของอาคารต้องแสดงให้เห็นว่าพื้นที่ของตนมีความคุ้มค่าและตอบโจทย์การทำงานยุคใหม่ได้จริง